Skip to content

多维随机变量及其分布 ​

二维随机变量及其联合分布 ​

分布函数和密度函数 ​

F(x,y)=P{X≤x,Y≤y}F(x,y)=∫−∞x∫−∞yf(u,v)dudv∂2F(x,y)∂x∂y=f(x,y)

1. 二维均匀分布 ​

f(x,y)={1S,(x,y)∈D0,其他

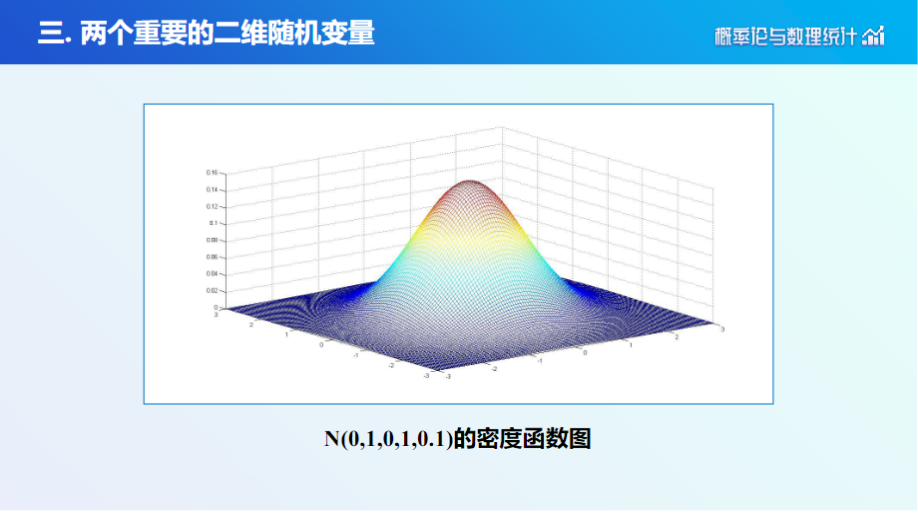
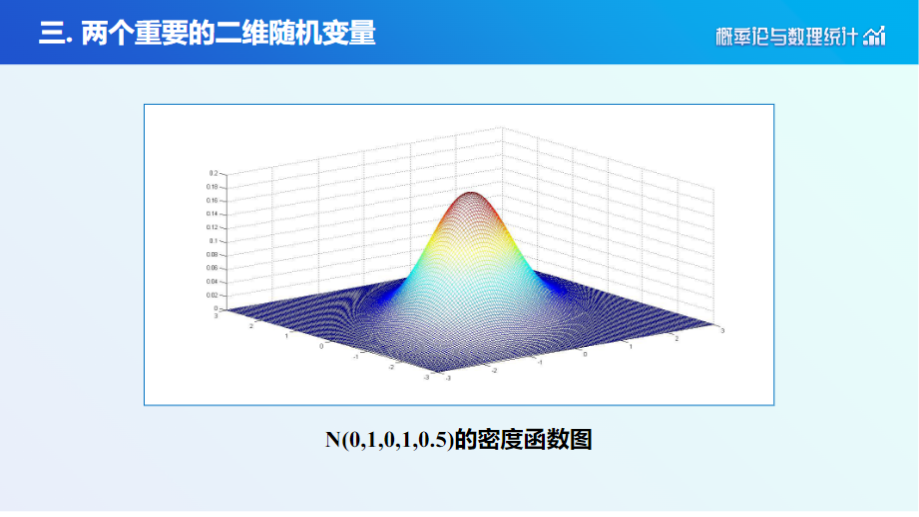
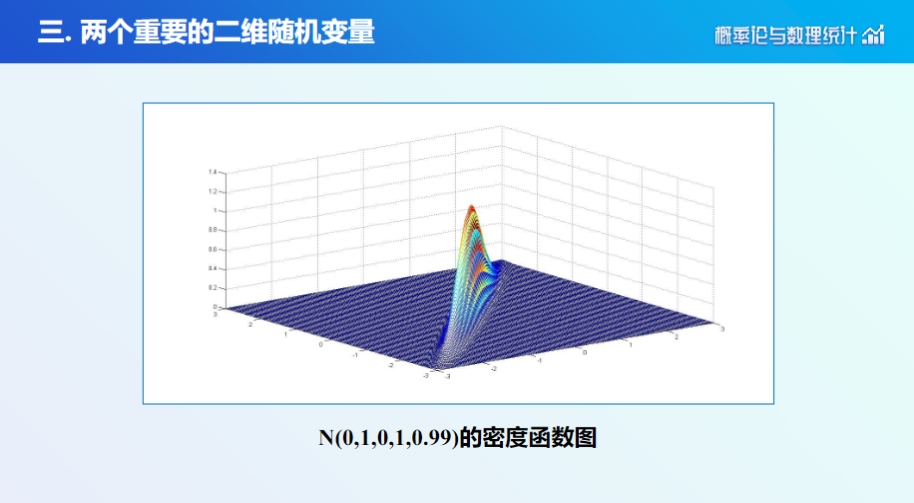
2. 二维正态分布 ​

若(X,Y)的联合密度函数为

f(x,y)=12πσ1σ21−ρ2e−12(1−ρ2)((x−μ1)2σ12−2ρ(x−μ1)(y−μ2)σ1σ2+(y−μ2)2σ22)

称(X,Y)服从二维正态分布,记为(X,Y)∼N(μ1,σ12,μ2,σ22,ρ)

ρ: 相关系数,与下文提到的相关系数相同,都是用来衡量两个变量之间的线性相关性的指标

ρ=Cov(X,Y)D(X)D(Y)

二维随机变量注意点 ​

判定连续型随机变量的本质 ​

不论是一维还是二维情形,在定义连续型随机变量时,其实质在于 它的概率密度函数是否存在,至于它是否可以在一个区间或区域上连续取值不是本质的

两个连续型随机变量不一定构成二维连续型变量 ​

根据二维离散型随机变量的定义,可以认为,如果X和Y都是一维离 散型随机变量,则(X,Y)就是二维离散型随机变量

但是对于二维连续型随机变量类似的结论不成立 即,不能说分量X和Y都是一维连续型随机变量则(X,Y)就是二维连续型变量。 例如:Y=X2时,(X,Y)不构成二维随机变量,因为他们只在一条曲线上而非一个区域内 除了完全相关的情况外,部分相关性或奇异分布等情况也可能导致 (X,Y)不具有联合密度函数,从而不能成为二维连续型随机变量。

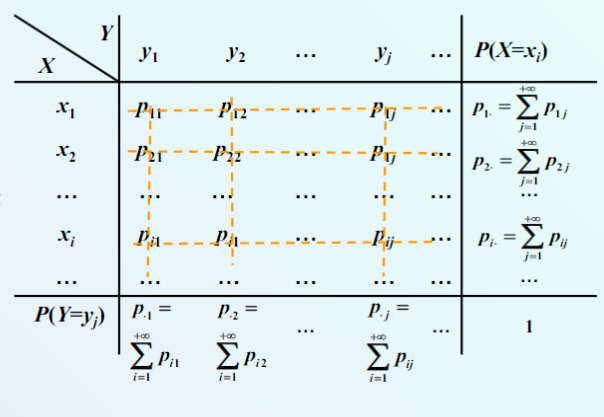
边缘分布 ​

FX(x)=F(x,+∞)=limy→+∞F(x,y)FY(y)=F(+∞,y)=limx→+∞F(x,y)P{X=xi}=∑i=1∞pij=△pi⋅P{Y=yi}=∑i=1∞pij=△p⋅j

fX(x)=∫−∞∞f(x,y)dyfY(y)=∫−∞∞f(x,y)dx

由联合分布可以唯一确定边缘分布,但反之,不一定成立。 二维正态分布(X,Y)的边缘分布是一维正态分布。 对这个现象的解释是:边缘概率密度只考虑了单个分量的情况,而未涉及X与Y之间的关系。

独立性 ​

那么,当X和Y之间没有任何关系的时候,自然就可以认为由边缘分布能够唯一确定联合分布,这时,称X和Y是相互独立。

两事件A, B独立的定义是:若P(AB)=P(A)P(B),则称事件A, B独立。将事件独立性推广到随机变量。

随机变量的独立性 ​

设二维随机变量(X,Y)的联合分布函数为F(x,y),FX(x)和FY(y)分别为其边缘分布函数,若对于任意实数x,y,有

F(x,y)=FX(x)FY(y)

则称随机变量X和Y相互独立,简称X和Y独立。 当利用独立性的定义判断两个随机变量不独立时,只需证明存在一对实数 x0,y0, 使得 F(x0,y0)≠FX(x0)FY(y0)。 若二维随机变量(X,Y)相互独立,则有如下结论:

P{a<X≤b,c<Y≤d}=P{a<X≤b}P{c<Y≤d}P{X>a,Y>b}=P{X>a}P{Y>b}

离散型随机变量的独立性 ​

若 (X,Y) 为二维离散型随机变量,且其联合分布律为 P{X=xi,Y=yj}=pij

则 X 和 Y 相互独立的充分必要条件是: 对任意的 xi,yj,都有 P{X=xi,Y=yj}=P{X=xi}P{Y=yj}。

由此定理可知,当X与Y独立时,由边缘分布律可以唯一确定联合分布律。 同时,只要存在某个数对 (xi,yj) 使得:

P{X=xi,Y=yj}≠P{X=xi}P{Y=yj}

则可以判定X与Y不独立。

连续型随机变量的独立性 ​

若 (X,Y) 为二维连续型随机变量,联合密度函数为 f(x,y),则 X, Y 相互独立的充分必要条件是对任意的实数 x 和 y,有

f(x,y)=fX(x)fY(y)

推广到n维随机变量 ​

若对所有的x1,x2,…,xn有:

F(x1,x2,…,xn)=FX1(x1)FX2(x2)…FXn(xn)

则称X1,X2,…,Xn是相互独立的

二维变量函数的分布 ​

二维离散型变量函数的分布 ​

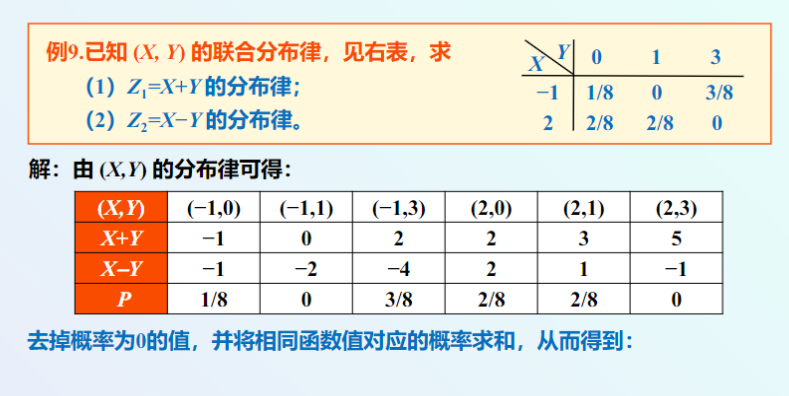
设 (X,Y) 是二维随机变量,z=g(x,y) 是一个已知的二元函数,如果当 (X,Y) 取值为 (x,y) 时,随机变量 Z 取值为 z=g(x,y) ,则称 Z 是二维随机变量 (X,Y) 的函数,记作 Z=g(X,Y) 。

泊松分布具有可加性 ​

X∼π(λ1), Y∼π(λ2), X和Y相互独立,则X+Y∼π(λ1+λ2)

二项分布具有可加性 ​

X∼b(n1,p), Y∼b(n2,p), X和Y相互独立,则X+Y∼b(n1+n2,p)

二维连续型变量函数的分布 ​

设(X,Y)是连续型随机变量,其概率密度函数为f(x,y),Z=g(X,Y)是(X,Y)的函数,一般可以分为以下两种情况讨论。

第一,Z=g(X,Y)为离散型随机变量,此时,只需求Z的分布律,问题的实质是将Z取某个值z的概率转化为(X,Y)属于某个区域D的概率,即有

P{Z=z}=P{(X,Y)∈D}=∫∫Df(x,y)dxdy

第二,当Z不是离散型随机变量时,采用分布函数法求Z=g(X,Y)的分布函数

FZ(z)=P{Z≤z}=P{g(X,Y)≤z}=∫∫Df(x,y)dxdy

当Z为连续型随机变量时,其概率密度函数为

fZ(z)=ddzFZ(z)

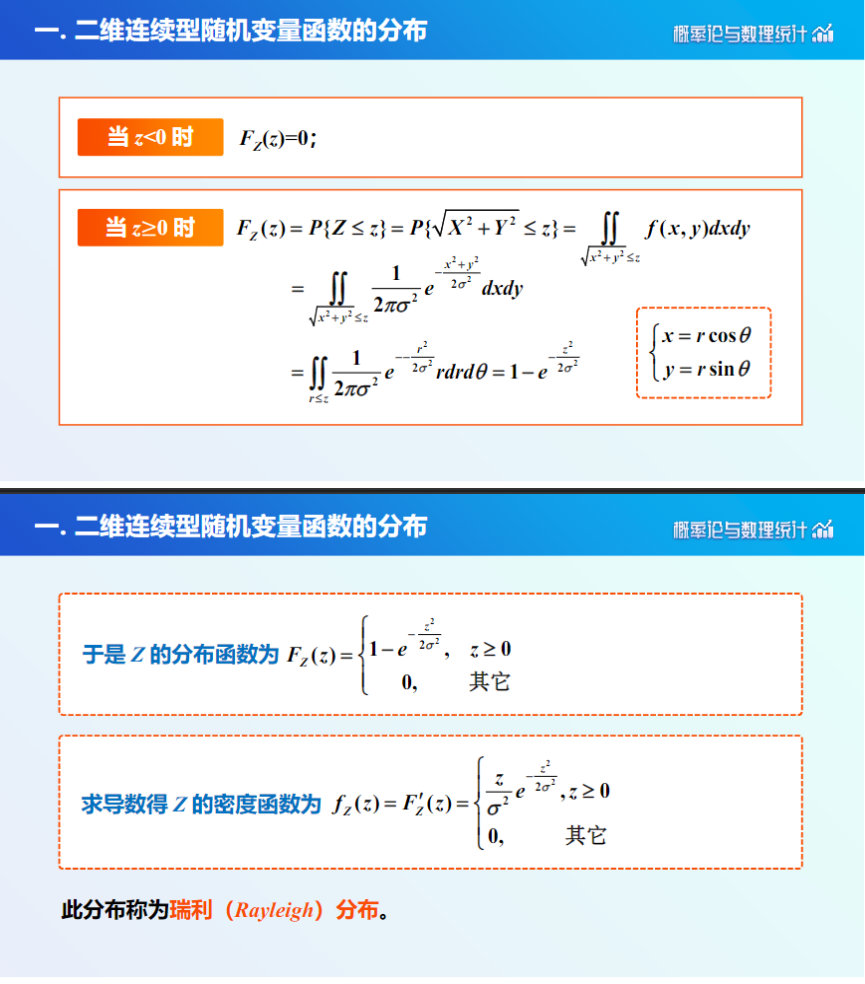
瑞利分布 ​

最大值和最小值的分布函数 ​

随机变量 X 和 Y 相互独立,其分布函数分别为 FX(x) 和 FY(y) ,现在来求 M=max(X,Y) 以及 N=min(X,Y) 的分布函数。 设 M 的分布函数为 FM(z) 。

FM(z)=P{M≤z}=P{X≤z,Y≤z}

由于 X 和 Y 相互独立,于是 M=max(X,Y) 的分布函数为:

FM(z)=P{X≤z}P{Y≤z}=FX(z)FY(z)

即有:

FM(z)=FX(z)FY(z)FN(z)=1−[1−FX(z)][1−FY(z)]=1−P{X>z,Y>z}FN(z)=P{N≤z}=1−P{N>z}

类似的,可求得 N=min(X,Y) 的分布函数 由于 X 和 Y 相互独立,于是 N=min(X,Y) 的分布函数为:

FN(z)=1−P{X>z}P{Y>z}

概率论与数理统计学习笔记