Skip to content

随机变量的数字特征 ​

数学期望 ​

定义 ​

设X是离散型随机变量,其分布律为:P{X=xk}=pk,k=1,2,… 如果级数绝对收敛,则称它为X的数学期望,简称期望, 又称均值,记为E(X)。

E(X)=∑k=1∞xkpk

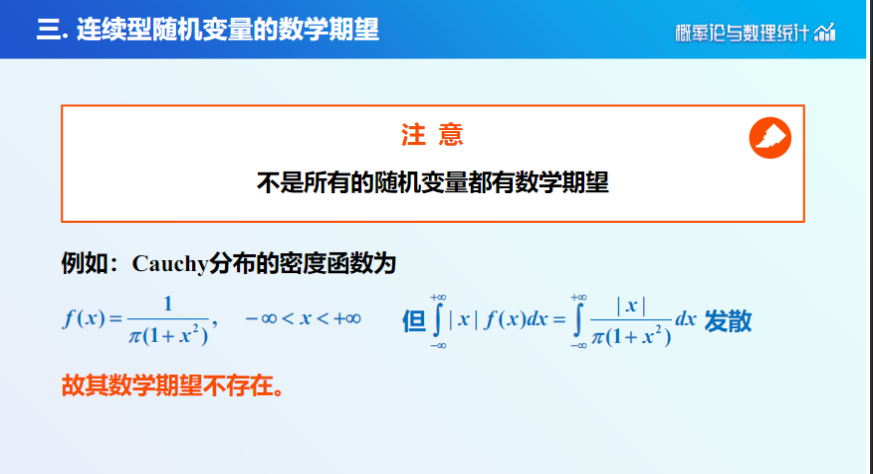
若∑k=1∞|xk|⋅pk发散,则称X的数学期望不存在。

随机变量函数的数学期望 ​

设X是一个随机变量,Y=g(X)是X的函数。若绝对收敛,则Y的数学期望存在,且

  1. 设X为离散型随机变量, 且其分布律为P{X=xi}=pi,i=1,2,…
E(Y)=E(g(X))=∑k=1∞g(xk)pk

则Y的数学期望存在,且

  1. 设X为连续型随机变量, 其概率密度为 f(x),若绝对收敛,
E(Y)=E(g(X))=∫−∞+∞g(x)f(x)dx

性质 ​

  1. 设c是常数,则E(c)=c
  2. 若随机变量X的数学期望存在,k为常数,则E(kX)=kE(X)
  3. 若随机变量X和Y的数学期望都存在,则E(X+Y)=E(X)+E(Y)
  4. 设随机变量X和Y的数学期望都存在,且互相独立,则E(XY)=E(X)E(Y)。

方差 ​

定义 ​

设随机变量X的数学期望为E(X), 若E((X−E(X))2)存在, 则称它为X的方差(Variance),记为D(X)或Var(X),即 D(X)=E((X−E(X))2)

性质 ​

D(X)=E(X2)−[E(X)]2

设随机变量X的期望和方差都存在,E(X)=μ,a为常数,则有 D(X)≤E((X−a)2) 等号成立当且仅当a=μ

方差 X∗ 称为 X 的标准化随机变量。显然标准化的随机变量是无量纲的。引入标准化的随机变量主要是为了消除计量单位的不同给随机变量带来的影响。

设随机变量 X 的方差 D(X) 存在, 且 D(X)>0,令

X∗=X−E(X)D(X)

则 X∗ 的数学期望和方差分别为

E(X∗)=E(X−E(X)D(X))=E(X)−E(X)D(X)=0D(X∗)=E((X∗)2)−[E(X∗)]2=E((X−E(X)D(X))2)=E((X−E(X))2)D(X)=1

方差的性质 ​

  1. 设c是常数,则D(c)=0
  2. 若随机变量X的方差存在,k为常数,则D(kX)=k2D(X)
  3. 若随机变量X和Y的方差都存在,且独立,则D(X±Y)=D(X)+D(Y)

协方差 ​

定义 ​

设(X,Y)是二维随机变量,若E((X−E(X))(Y−E(Y)))存在,则称它为X和Y的协方差,记为Cov(X,Y),即

Cov(X,Y)=E((X−E(X))(Y−E(Y)))

性质 ​

Cov(X,Y)=E(XY)−E(X)E(Y)

设随机变量X, Y, Z的协方差都存在,a, b为常数,则有:

  1. Cov(X,Y)=Cov(Y,X)
  2. Cov(X,X)=D(X)
  3. Cov(aX,bY)=abCov(X,Y)
  4. Cov(X+Y,Z)=Cov(X,Z)+Cov(Y,Z)

若X和Y相互独立,则Cov(X,Y)=0

相关系数 ​

定义 ​

设(X,Y)是二维随机变量,D(X)>0, D(Y)>0,则称

ρXY=Cov(X,Y)D(X)D(Y)

为X和Y的相关系数。

性质 ​

  1. |ρXY|≤1
  2. |ρXY|=1的充分必要条件是X和Y之间存在线性关系,即存在常数a≠0和b,使得P{Y=aX+b}=1
  3. 若X和Y相互独立,则ρXY=0,称X和Y不相关

注意:独立一定不相关,但不相关不一定独立(除非是二维正态分布)

概率论与数理统计学习笔记