Skip to content

数理统计学的基本概念 ​

总体与样本 ​

总体 ​

在数理统计学中,把研究对象的全体称为总体(母体),组成总体的每个元素称为个体。 在许多实际问题中,我们关心的不是个体本身,而是个体的某项数量指标,我们将这个数量指标取值的全体称为总体。

样本 ​

从总体中抽取n个个体,其数量指标分别为X1,X2,…,Xn,称X1,X2,…,Xn为来自总体X的容量为n的样本(子样)。 其中n称为样本容量(样本大小)。

简单随机样本 ​

如果X1,X2,…,Xn满足下列条件:

  1. 每个Xi都与总体X有相同的分布
  2. X1,X2,…,Xn相互独立

则称X1,X2,…,Xn为来自总体X的简单随机样本,简称样本。

统计量 ​

定义 ​

设X1,X2,…,Xn是来自总体X的样本,T(X1,X2,…,Xn)是X1,X2,…,Xn的函数,若T中不含任何未知参数,则称T(X1,X2,…,Xn)为统计量。

注意:

  1. 统计量是不含未知参数的样本的函数。
  2. 统计量既然依赖于样本,而后者又是随机变量,即统计量是随机变量的函数,故统计量是随机变量。

常用统计量 ​

  1. 样本均值
X―=1n∑i=1nXi

反应了总体均值E(X)的估计值。

  1. 样本方差
S2=1n−1∑i=1n(Xi−X―)2

反应了总体方差D(X)的估计值。

  1. 样本标准差
S=S2=1n−1∑i=1n(Xi−X―)2

反应了总体标准差D(X)的估计值。

  1. 样本k阶(原点)矩
Ak=1n∑i=1nXik

反应了总体k阶原点矩E(Xk)的估计值。

  1. 样本k阶中心矩
Bk=1n∑i=1n(Xi−X―)k

反应了总体k阶中心矩E((X−E(X))k)的估计值。

  1. 顺序统计量 设 X1,X2,…,Xn 是来自总体 X 的样本,将 X1,X2,…,Xn 按照从小到大排列为
X(1)≤X(2)≤⋯≤X(n)

其中X(1)是最小值,X(n)是最大值。 X(k)称为第 k 个顺序统计量。 R=X(n)−X(1)称为极差。

抽样分布 ​

定义 ​

设 X1,X2,…,Xn 是来自总体 X 的样本,T(X1,X2,…,Xn) 是样本 X1,X2,…,Xn 的函数,且不含任何未知参数,则 T(X1,X2,…,Xn) 的分布称为抽样分布。

三大抽样分布 ​

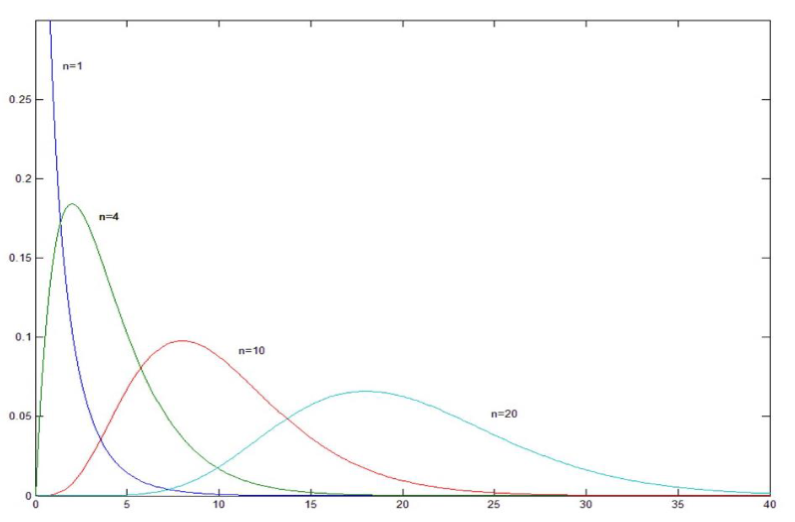
chi-square分布 ​

定义 ​

设 X1,X2,…,Xn 是来自正态总体 N(0,1) 的样本,且相互独立,则称统计量

χ2=X12+X22+⋯+Xn2

满足自由度为 n 的 χ2 分布,记为 χ2∼χ2(n)。 其中:n 代表独立随机变量的个数,也称为自由度。

概率密度函数 ​

f(x)=12n/2Γ(n/2)xn2−1e−x2,x>0

Γ(n) 是 Γ 函数,通过积分定义:

Γ(n)=∫0+∞xn−1e−xdx

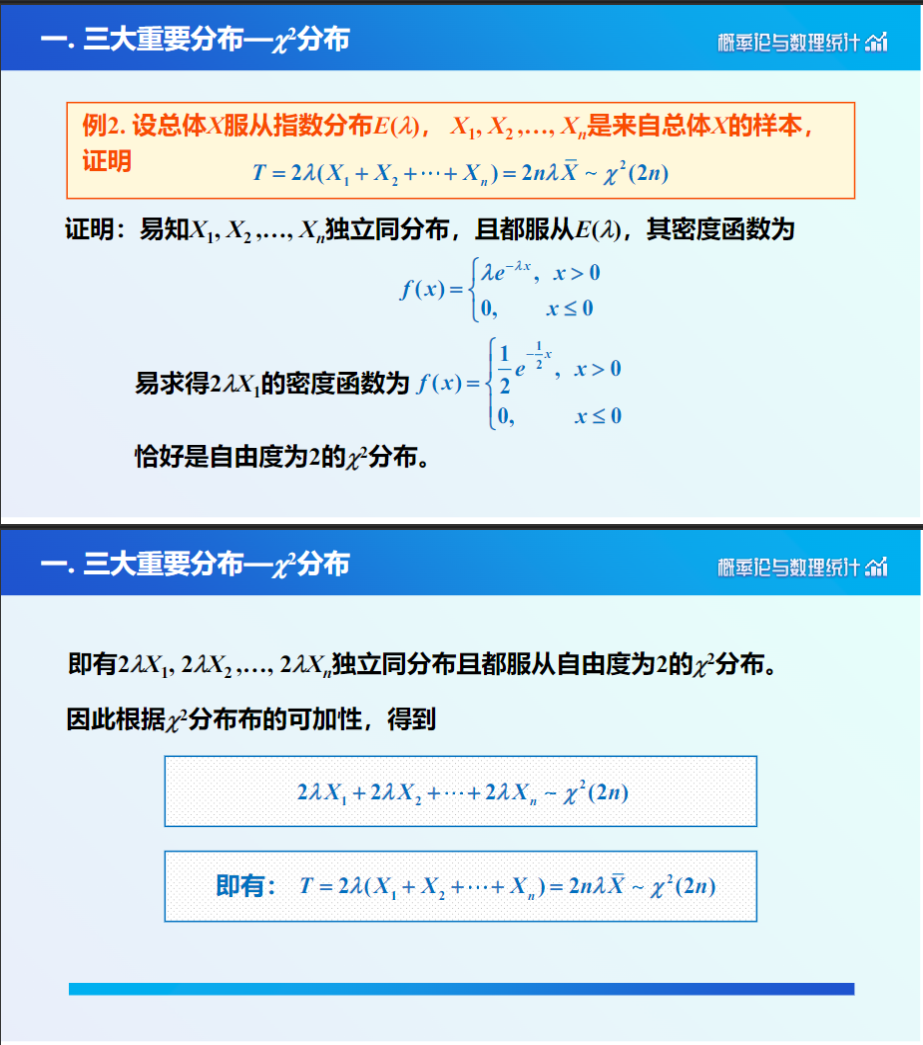
当 n 为正整数时,Γ(n)=(n−1)!。 特别的,当 n=2 时,χ2(2) 分布的概率密度函数为:

f(x)=12e−x/2,x>0

性质 ​

  1. 设X1,X2,…,Xn相互独立,且满足正态分布N(μ,σ2),则:
1σ2∑i=1n(Xi−μ)2∼χ2(n)
  1. 设X∼χ2(n),则E(X)=n,D(X)=2n
  2. X1∼χ2(n1),X2∼χ2(n2),且X1与X2相互独立,则X1+X2∼χ2(n1+n2),称为χ2分布的可加性。

student's t分布 ​

定义 ​

设 X∼N(0,1),Y∼χ2(n),且 X 与 Y 相互独立,则称统计量

t=XY/n

满足自由度为 n 的 t 分布,记为 t∼t(n)。 其中:n 代表独立随机变量的个数,也称为自由度。

概率密度函数 ​

f(t)=Γ((n+1)/2)nπΓ(n/2)(1+t2n)−n+12,−∞<t<+∞

性质 ​

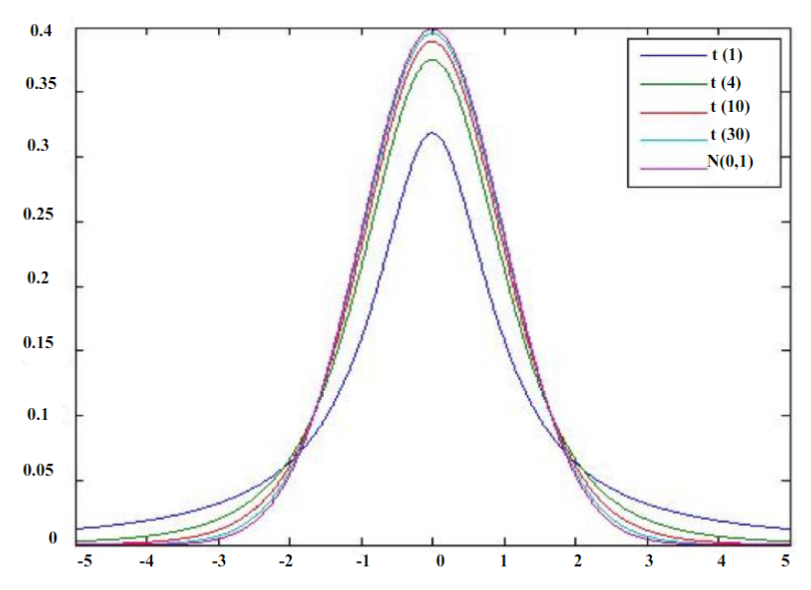
  1. t 分布的密度函数是关于 t=0 对称的。且 lim|t|→∞f(t)=0。
  2. t 分布的密度函数形状是中间高,两边低,左右对称,与标准正态分布的概率密度函数图像类似,
limn→∞f(t)=12πe−t22

即

limn→∞t(n)=N(0,1)
  1. 设 T∼t(n), n>1,则对于 r<n, E(Tr) 存在,且:
E(Tr)={0,r为奇数Γ((n+r)/2)Γ(n/2)nπ2r/2Γ(r/2)Γ((r+1)/2),r为偶数
  1. 当n=1时,t(1)分布即为Cauchy分布,即:
f(t)=1π(1+t2),−∞<t<+∞

其数学期望和方差均不存在。

Fisher分布 ​

定义 ​

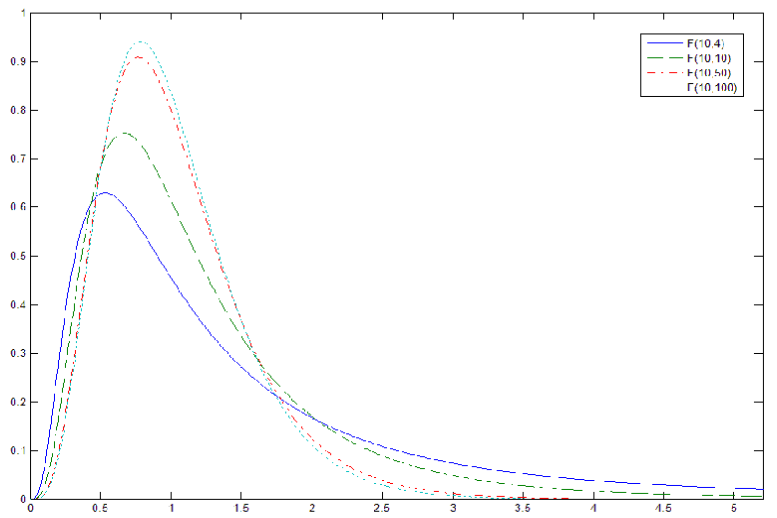
设 X∼χ2(n),Y∼χ2(m),且 X 与 Y 相互独立,则称统计量

F=X/nY/m

满足自由度为 (n,m) 的 F 分布,记为 F∼F(n,m)。 其中:n 和 m 代表独立随机变量的个数,也称为自由度。

概率密度函数 ​

f(x)=Γ((n+m)/2)Γ(n/2)Γ(m/2)(n/m)n/2xn/2−1(1+nx/m)−(n+m)/2,x>0

性质 ​

  1. 设 X∼F(n,m),则 1X∼F(m,n)
  2. 设 T∼t(n),则 T2∼F(1,n)

要求随机变量独立!

几个重要的抽样分布 ​

引理 ​

设 X1,X2,…,Xn 是来自任意总体 X 的样本,E(X)=μ 与 D(X)=σ2 分别是总体的均值与方差,X― 与 S2 分别是样本均值与样本方差,即:

X―=1n∑i=1nXi,S2=1n−1∑i=1n(Xi−X―)2

有:

E(X―)=μ,D(X―)=σ2n,E(S2)=σ2

结论 ​

  1. 若 X1,X2,…,Xn 是来自正态总体 N(μ,σ2) 的样本,X―代表样本均值则有
X―∼N(μ,σ2/n)

即

X―−μσ/n∼N(0,1)
  1. 若 X1,X2,…,Xn 是来自正态总体 N(μ,σ2) 的样本,S2代表样本方差则有
(n−1)S2σ2∼χ2(n−1)

且X―与S2相互独立。

  1. 若 X1,X2,…,Xn 是来自正态总体 N(μ,σ2) 的样本,X―与S2分别代表样本均值与样本方差,则有
X―−μS/n∼t(n−1)
  1. 若 X1,X2,…,Xn 是来自正态总体 N(μ1,σ2) 的样本,Y1,Y2,…,Ym 是来自正态总体 N(μ2,σ2) 的样本,且两个样本相互独立,X―与S12分别代表第一个样本的样本均值与样本方差,Y―与S22分别代表第二个样本的样本均值与样本方差,则有
X―−Y―−(μ1−μ2)Sω1n+1m∼t(n+m−2)

其中

Sω2=(n−1)S12+(m−1)S22n+m−2

称为合并方差

  1. 若 X1,X2,…,Xn 是来自正态总体 N(μ1,σ12) 的样本,Y1,Y2,…,Ym 是来自正态总体 N(μ2,σ22) 的样本,且两个样本相互独立,X―与S12分别代表第一个样本的样本均值与样本方差,Y―与S22分别代表第二个样本的样本均值与样本方差,则有
S12/σ12S22/σ22∼F(n−1,m−1)

概率论与数理统计学习笔记